La taxe sur la publicité extérieure

Déclarer votre taxe sur la publicité extérieure (TPE)

Commerces, professions libérales, entreprises, associations : vous disposez d'une enseigne, d'une préenseigne ou d'un panneau publicitaire visible depuis la rue ? cette page vous explique, étape par étape, ce qui est taxé, comment déclarer vos supports et combien cela peut représenter.

Qu'est-ce que la TPE ?

La Taxe sur la Publicité Extérieure (TPE, anciennement TLPE) est une taxe locale perçue par la Ville de Vannes sur les supports publicitaires fixes visibles depuis une voie ouverte à la circulation publique. Elle concerne trois familles de dispositifs : les enseignes, les préenseignes et les publicités.

Elle poursuit un double objectif : préserver la qualité du cadre de vie vannetais en limitant l'accumulation de panneaux, et faire participer équitablement chaque activité qui communique dans l'espace public. Peu importe que votre support soit installé sur un terrain privé : seul compte le fait qu'il soit visible depuis une voie accessible au public.

Qui doit déclarer ?

La taxe est due par l'exploitant du support. À défaut, par son propriétaire, ou à défaut par la personne dans l'intérêt de laquelle le support a été réalisé :

  • commerces, cafés, hôtels et restaurants ;
  • artisans, professions libérales et agences ;
  • entreprises et enseignes nationales ;
  • associations disposant d'un support visible depuis la rue ;
  • afficheurs et régies publicitaires.

Références : Code des impositions sur les biens et services (CIBS), articles L. 454-55 et L. 454-56 ; Code de l'environnement, article L. 581-3.

Quels sont les dispositifs concernés

Le Code de l'environnement distingue trois catégories. Le bon classement de chaque support détermine la façon dont il est mesuré et le tarif appliqué.
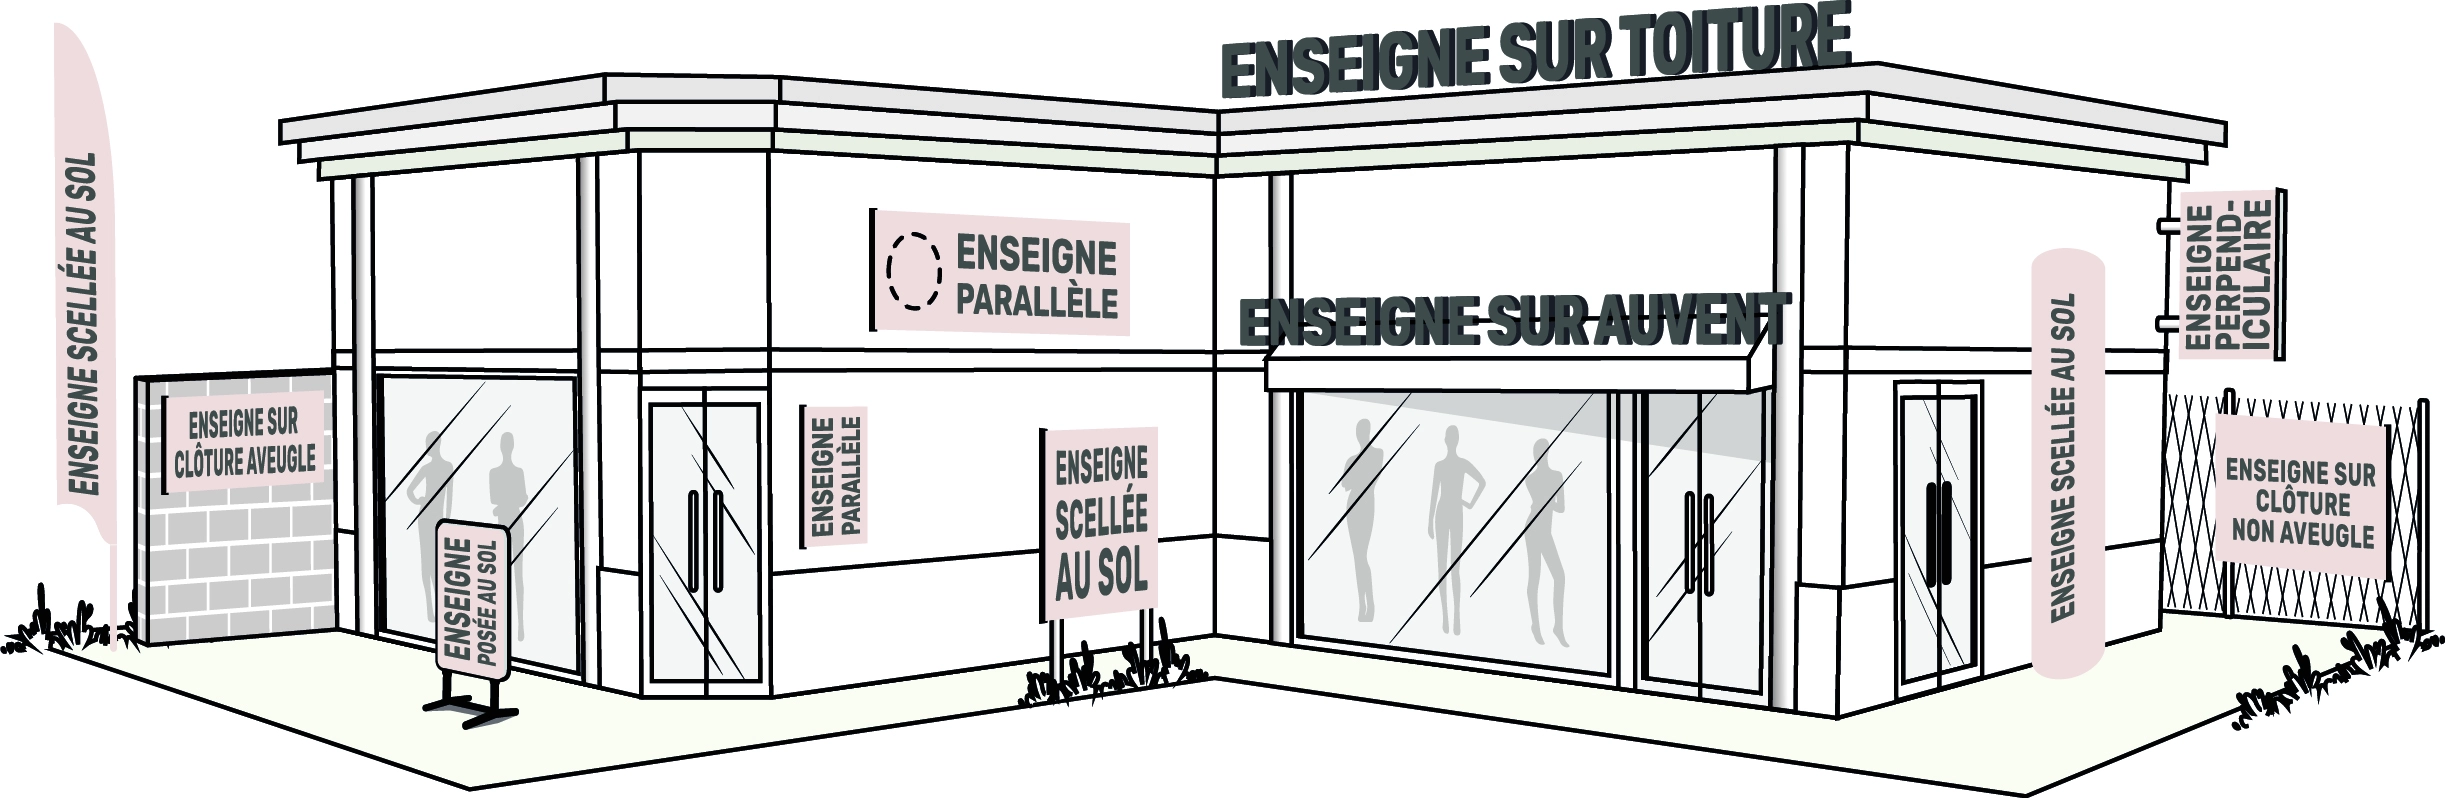
 

Constitue une enseigne toute inscription, forme ou image apposée sur un immeuble et relative à une activité qui s'y exerce.

  • Exemples : nom du commerce en façade, enseigne drapeau, lettres sur toiture, totem ou chevalet devant la boutique, bâche sur clôture.
  • À retenir : les surfaces de toutes les enseignes d'un même établissement s'additionnent.

Préenseigne

Pour guider vers votre établissement 


Constitue une préenseigne toute inscription, forme ou image indiquant la proximité d'un immeuble où s'exerce une activité déterminée.

  • Exemples : panneau fléché « à 500 m », « au rond-point à gauche », installé en dehors de votre terrain.
  • À retenir : taxée comme une publicité, selon la surface de chaque support et par face.

Publicité

Pour informer ou attirer le public 
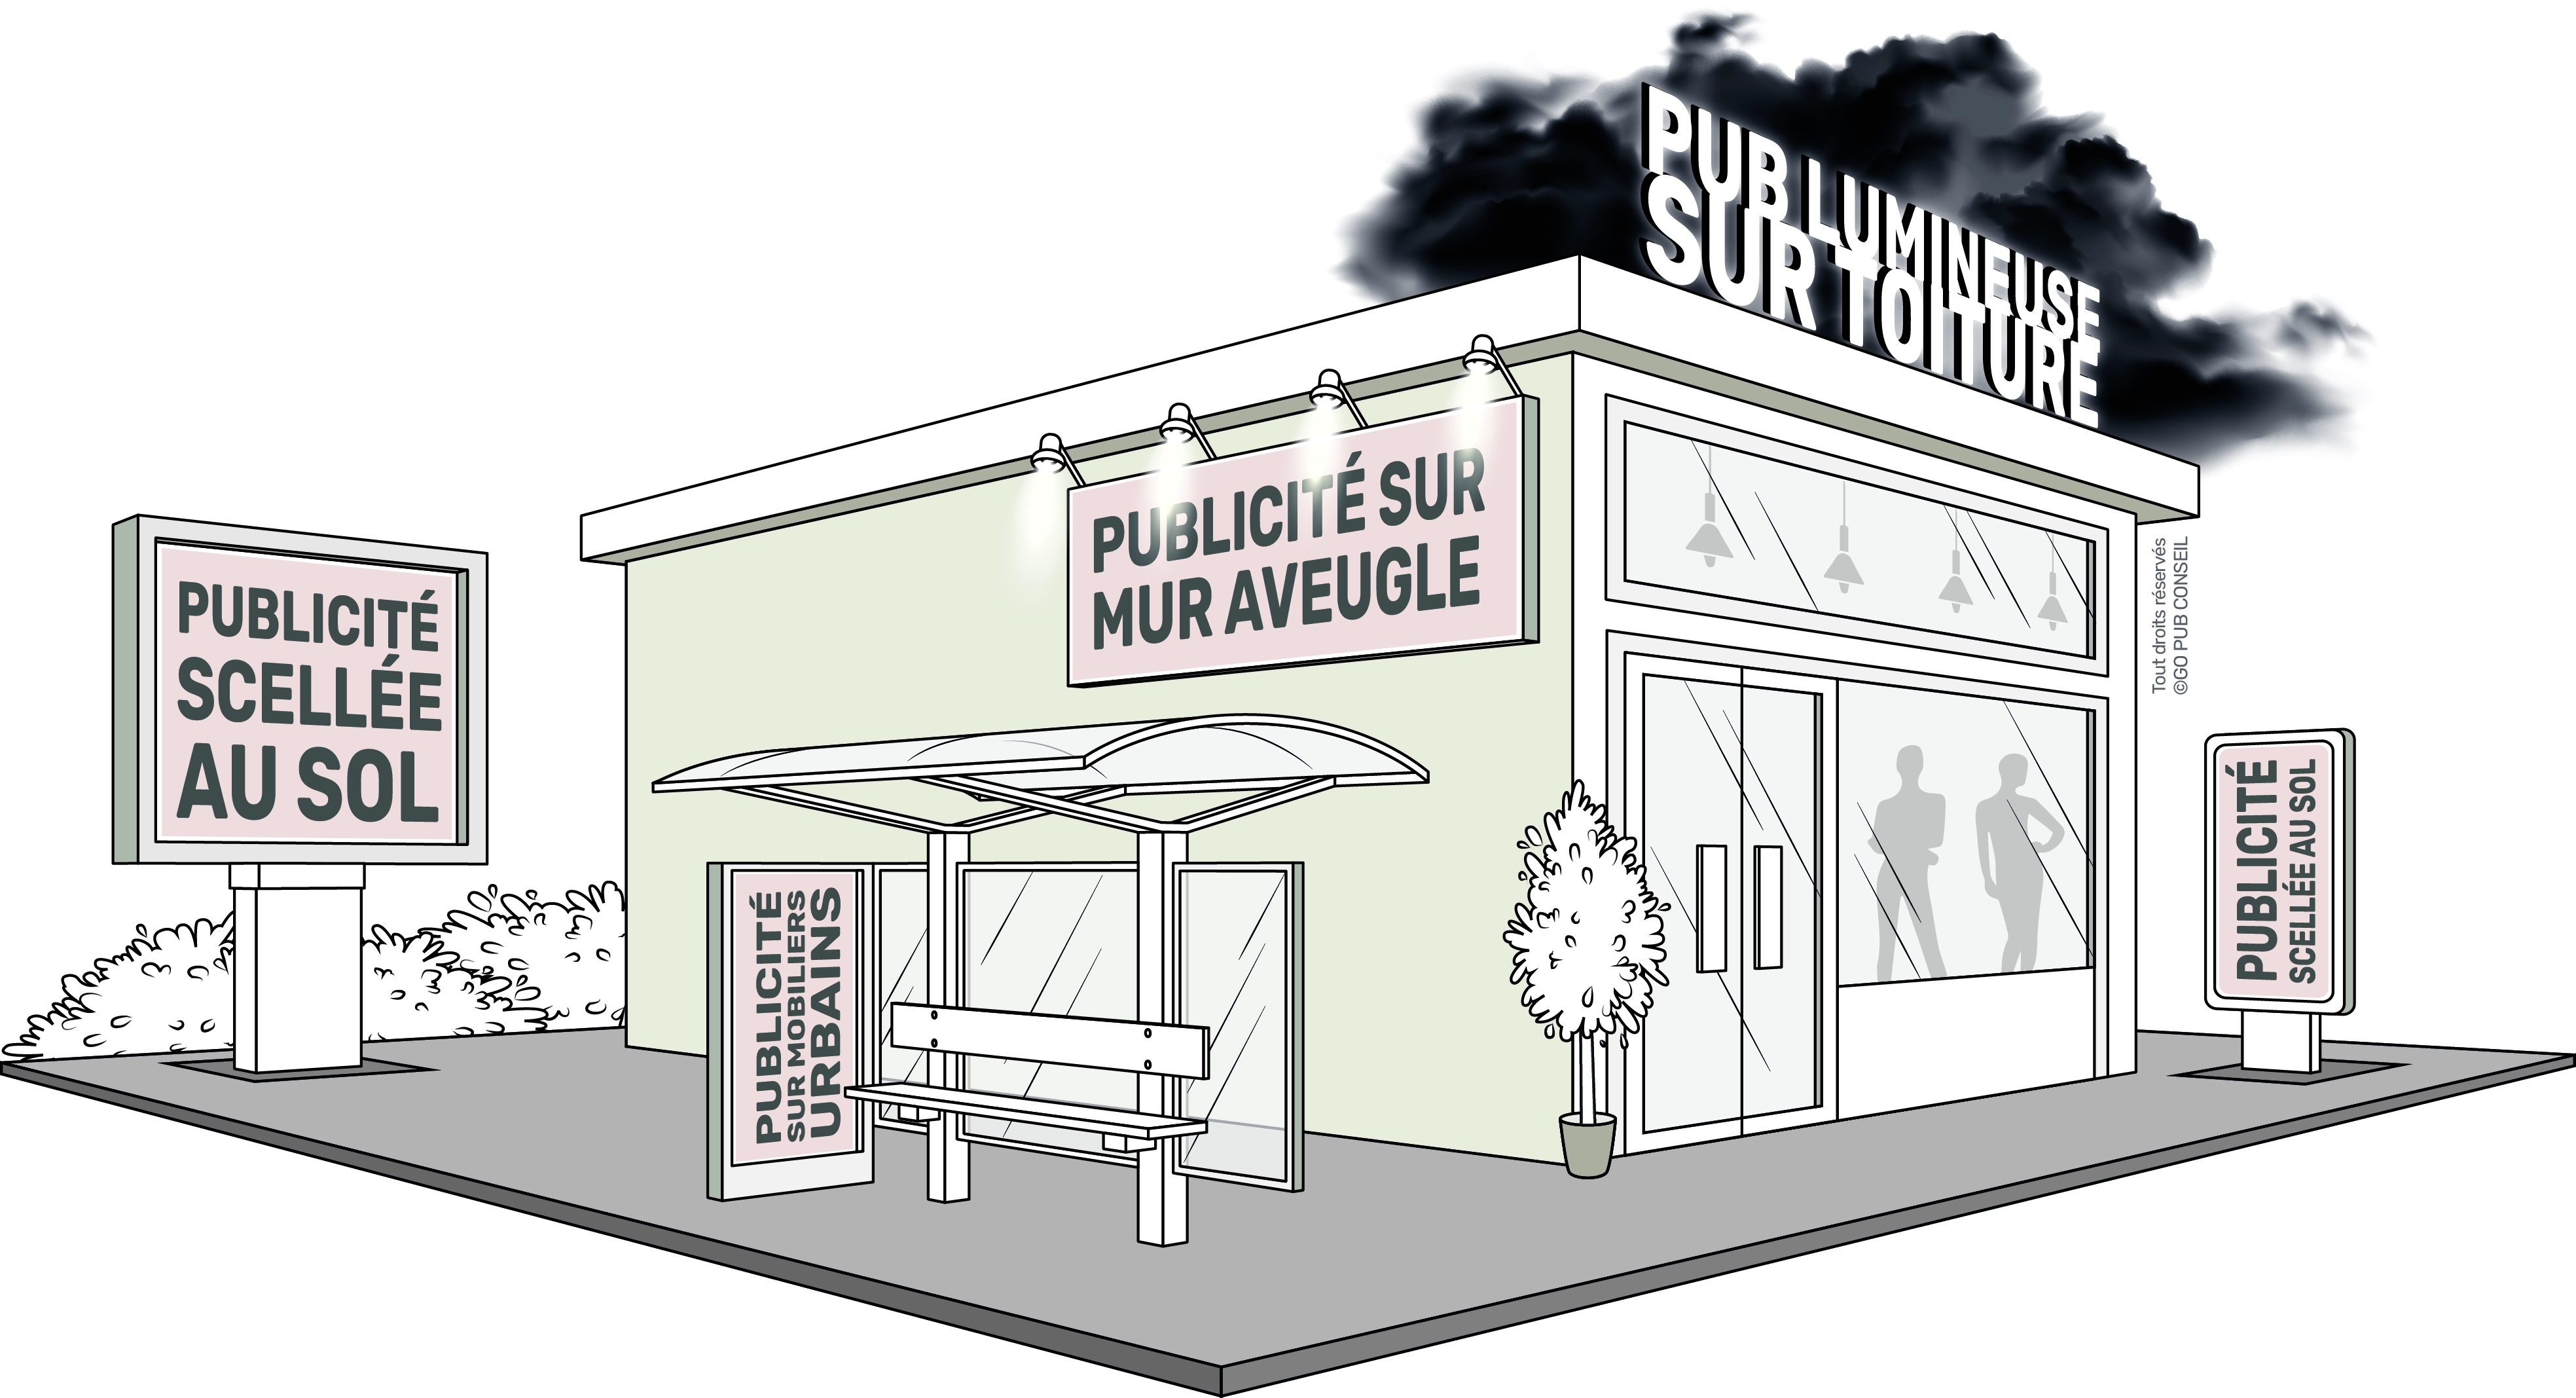
 

Constitue une publicité, à l'exclusion des enseignes et des préenseignes, toute inscription, forme ou image, destinée à informer le public ou à attirer son attention, les dispositifs dont le principal objet est de recevoir lesdites inscriptions, formes ou images étant assimilés à des publicités.

  • Exemples : panneau 4 x 3 m, affichage sur mur pignon, écran numérique, publicité sur mobilier urbain.
  • À retenir : taxée selon la surface du support, par face ; les supports numériques ont un tarif spécifique.

Enseigne, préenseigne ou publicité ? Faites le test

Question 1 : le support est-il installé sur le terrain où s'exerce votre activité ?

  • Oui : c'est une enseigne. Additionnez sa surface à celle de vos autres enseignes pour connaître votre tranche.
  • Non : passez à la question 2.

Question 2 : son message indique-t-il la direction ou la proximité de votre établissement (flèche, distance, itinéraire) ?

  • Oui : c'est une préenseigne. Elle est taxée selon sa surface, par face.

Non : c'est une publicité. Elle est taxée selon sa surface, par face.

Comment est calculé la surface taxable ?

La taxe est assise sur la surface exploitée du support, exprimée en mètres carrés, hors encadrement. Trois règles simples à connaître :

  • Le rectangle englobant : on mesure le plus petit rectangle qui contient l'ensemble des inscriptions, logos et images, y compris pour des lettres découpées.
  • Enseignes, on additionne : toutes les enseignes d'un même établissement sont cumulées. Exemple : 4 m² en façade + 1 m² en drapeau + 3 m² de totem = 8 m², soit la tranche « plus de 7 m² ».
  • Publicités, par face : le tarif dépend de la surface de chaque support, et chaque face est taxée. Exemple : un panneau double face de 2 m² est taxé sur 4 m².

Le guide du déclarant

La procédure se déroule en quatre temps. Votre seule action : déclarer vos supports, la première fois puis à chaque changement.

  1. Déclaration. Première fois : déclaration initiale obligatoire de tous vos supports. Ensuite : toute pose, modification ou dépose se déclare dans les 2 mois.
  2. Recensement. Un agent habilité contrôle sur le terrain les supports implantés sur la commune.
  3. Contrôle. Si un support ou une modification n'a pas été déclaré, une mise en demeure de déclarer vous est adressée par courrier recommandé.
  4. Facturation. Vous recevez un titre de paiement : la taxe de l'année est due à partir du 1er septembre.

Les formulaires à connaître

  • Cerfa 15702*02, déclaration de la taxe sur la publicité extérieure : déclaration initiale et déclaration des modifications. Elle se fait désormais sur le portail en ligne.
  • Cerfa 14798*01, déclaration préalable : à déposer avant d'installer un nouveau dispositif publicitaire ou une préenseigne.
  • Cerfa 14799*01, autorisation préalable : obligatoire pour certains dispositifs, notamment les enseignes. À obtenir avant installation.
Attention : les Cerfa 14798 et 14799 relèvent des règles d'implantation (Code de l'environnement et règlement local de publicité). Ils ne remplacent pas la déclaration de la taxe, et inversement.

Que se passe-t-il après le contrôle terrain ?

Chaque année, la Ville contrôle le parc publicitaire. Selon votre situation, voici le parcours de votre dossier.

Cas 1 : aucun changement

  1. Contrôle de votre parc sur le terrain : aucune modification constatée par rapport à l'année précédente.
  2. Courrier d'information (lettre simple) : vous recevez vos identifiants d'accès à l'espace sécurisé, l'état récapitulatif de vos supports, le barème appliqué et le guide de l'affichage extérieur.
  3. Facturation : à partir du 1er septembre. Aucune démarche de votre part.

Cas 2 : j'ai déclaré mes changements

  1. Modifications constatées sur le terrain : ajout, modification ou suppression de supports. Vous recevez un courrier d'aide à la déclaration et un formulaire pré-rempli avec les données relevées.
  2. Vous déclarez dans les 2 mois : la Ville compare votre déclaration aux constats terrain.
  3. Résultat de la vérification : si la déclaration est conforme, facturation à partir du 1er septembre. Si elle est non conforme, envoi d'une mise en demeure contradictoire (lettre recommandée avec accusé de réception), avec 30 jours pour répondre.
  4. Après la mise en demeure contradictoire : si la situation est conforme ou en l'absence de réponse, facturation à partir du 1er septembre. Si elle reste non conforme, envoi de la position définitive du Maire (lettre recommandée avec accusé de réception), puis facturation à partir du 1er septembre.

Cas 3 : je n'ai pas déclaré

  1. Mise en demeure de déclarer (lettre recommandée avec accusé de réception) : les modifications constatées sur le terrain n'ont pas été déclarées.
  2. Votre réponse : si la déclaration est conforme, facturation à partir du 1er septembre. En l'absence de déclaration, envoi d'un avis de taxation d'office. Si la déclaration est non conforme, reprise de la procédure de mise en demeure.
  3. Avis de taxation d'office (lettre recommandée avec accusé de réception, 30 jours pour répondre) : la taxe est établie d'office sur la base des constats terrain.
  4. Facturation : si vous êtes conforme ou sans réponse dans le délai, facturation à partir du 1er septembre.
  5. Bon à savoir : déclarer spontanément dans les 2 mois vous évite les courriers recommandés et la taxation d'office. C'est la voie la plus simple, pour vous comme pour la Ville.

Votre espace de télédéclaration

Un espace personnel pour déclarer et gérer vos supports toute l'année. Connectez-vous avec les identifiants reçus par courrier.

  1. Accès : rendez-vous sur le portail de télédéclaration.
  2. Première connexion : saisissez l'identifiant et le mot de passe inscrits sur votre courrier, puis choisissez votre mot de passe.
  3. Vérification : contrôlez les informations de votre établissement, SIRET et adresse de facturation.
  4. Déclaration : vérifiez vos supports. Pour chaque ajout, modification ou suppression, indiquez la date sur la ligne concernée, puis envoyez.
  5. Suivi : suivez l'état de votre dossier dans « Mes déclarations », puis recevez l'avis des sommes à payer transmis par le Trésor Public.

Ce que vous pouvez faire en ligne

  • Déclaration annuelle : créer, modifier ou reprendre une déclaration tant qu'elle n'a pas été traitée.
  • Mise à jour : signaler un changement d'adresse, de SIRET, une vente ou une fermeture.
  • Historique : retrouver et télécharger toutes vos déclarations.
  • Suivi en temps réel : notifications à chaque étape (réceptionnée, validée, en attente ou refusée).
Conservez votre identifiant : il vous servira à accéder à votre espace chaque année.

Tarifs 2027 applicables

Tarifs de droit commun 2027 pour une commune de 50 000 à 199 999 habitants, indexés sur l'inflation (+0,90 %, indice des prix à la consommation, source INSEE). Montants par m² et par an.

TYPE DE SUPPORTSURFACETARIF / M²

Enseignes

surface cumulée par établissement

Jusqu'à 7 m²Exonération
Plus de 7 m² et jusqu'à 12 m²25,00 €
Plus de 12 m² et jusqu'à 50 m²50,10 €
Plus de 50 m²100,40 €

Publicités et préenseignes non numériques

par face

Jusqu'à 50 m²25,00 €
Plus de 50 m²50,10 €

Publicités et préenseignes numériques

par face

Jusqu'à 50 m²75,40 €
Plus de 50 m²148,80 €

Les tarifs votés par la Ville de Vannes figurent dans la délibération du conseil municipal relative à la taxe sur la publicité extérieure.

Questions fréquentes

Non. Aucun règlement ne doit intervenir avant réception du titre de recette. Le paiement se fait auprès du Trésor Public, à réception de l'avis des sommes à payer.

Oui. Même si vos enseignes relèvent de l'exonération, la déclaration permet à la Ville de tenir à jour l'inventaire des supports et de confirmer votre situation.

Les inscriptions apposées à l'extérieur de la vitrine et visibles depuis la rue sont des enseignes et entrent dans le calcul. Les affichages situés à l'intérieur d'un local ne relèvent pas de la taxe, sauf s'il s'agit de dispositifs principalement destinés à être vus depuis la voie publique. En cas de doute, contactez le service.

Déclarez la dépose dans les 2 mois sur le portail, en indiquant la date. La taxe ne sera due que jusqu'au dernier jour du mois de dépose.

La taxe est due par l'exploitant du support. Signalez la reprise (changement de SIRET, de raison sociale ou d'adresse de facturation) depuis votre espace en ligne afin que la facturation soit établie au bon nom.

Contactez le service en charge de la taxe sur la publicité extérieure de la Ville de Vannes, qui vous communiquera de nouveaux accès.

PRÊT À DÉCLARER VOS SUPPORTS ?

Munissez-vous de vos identifiants reçus par courrier, de votre numéro de SIRET, des dimensions de chaque support et des dates de pose, de modification ou de dépose.

 ACCÉDER AU PORTAIL DE DÉCLARATION